1. 领域背景与文献
文献英文标题:Financial Toxicity in Patients with Resected Esophageal Cancer;
发表期刊:未公开;影响因子:未公开;研究领域:肿瘤学,食管癌术后生存卫生经济学研究。
领域共识:手术切除是可切除食管癌的核心治疗手段,当前研究多聚焦于优化患者选择、改善肿瘤学预后、生理功能与术后生活质量恢复,而癌症治疗给患者带来的个体层面经济负担,即财务毒性(FT),是近年癌症生存研究领域的新兴热点。现有针对食管癌治疗的卫生经济学研究多聚焦于医疗机构层面的成本分析,比较不同治疗方式、手术入路的资源利用差异,明确了术后并发症是推高整体治疗成本的核心因素,但这类研究无法反映患者个体对财务困境的实际感受。针对其他癌种的研究已经证实,社会经济因素会导致肺癌、乳腺癌、胃癌患者出现财务毒性,患者通常会采取不同应对策略抵消治疗带来的额外成本,但食管癌切除术本身创伤大,术后恢复周期长,对患者就业和收入的影响显著,该领域却缺乏针对财务毒性患病率与危险因素的研究数据,存在明确研究空白。本研究针对该空白,评估接受食管切除术的食管癌患者术后财务毒性的患病率,识别相关危险因素,为术前高危人群筛查和术后支持干预提供依据,对完善食管癌患者全流程生存管理具有重要临床价值。
2. 文献综述解析
作者将现有领域研究分为两个维度,分别为食管癌治疗成本研究与其他癌种财务毒性研究,整体评述逻辑清晰。对于食管癌治疗成本研究,现有核心结论为不同手术策略和治疗方式的资源利用和经济负担存在明显差异,无论何种医疗体系,术后并发症始终是推高治疗成本的主要因素,这类研究的优势在于为卫生政策制定和治疗方式选择提供了宏观经济学依据,但其局限性在于仅关注医疗机构层面的总成本,无法体现不同患者基线财务状况差异带来的不同财务困境感受,无法反映患者个体层面的实际财务负担。对于其他癌种的财务毒性研究,现有核心结论已经明确社会经济因素是恶性肿瘤患者发生财务毒性的重要影响因素,发生财务毒性的患者会主动采取削减开支、动用储蓄、借款等应对策略,这类研究已经建立了经过验证的财务毒性量化评估工具,明确了财务毒性在癌症生存质量中的重要地位,但其局限性在于未覆盖接受食管切除术的食管癌患者群体,缺乏该特定人群的相关数据,无法指导该人群的临床风险筛查。本研究的创新价值在于首次基于标准化验证问卷,在接受食管切除术的食管癌患者中量化评估了财务毒性的患病率,并通过多变量分析识别了可用于术前风险筛查的独立危险因素,填补了食管癌术后生存研究中财务健康领域的研究空白,为临床开展针对性干预提供了数据支撑。
3. 研究思路总结与详细解析
本研究整体研究目标为评估可切除食管癌患者接受食管切除术后财务毒性的患病率,识别与术后财务毒性发生相关的术前危险因素,核心科学问题是哪些术前特征可以预测食管切除术后患者财务毒性的发生风险,技术路线为基于现有研究空白提出研究问题→经伦理审批后纳入符合条件的患者→发放问卷收集人口学、社会经济、临床信息与财务毒性评分→通过统计学分析明确患病率与独立危险因素→基于结果提出临床干预建议,形成完整的研究闭环。
3.1 研究对象纳入与数据收集
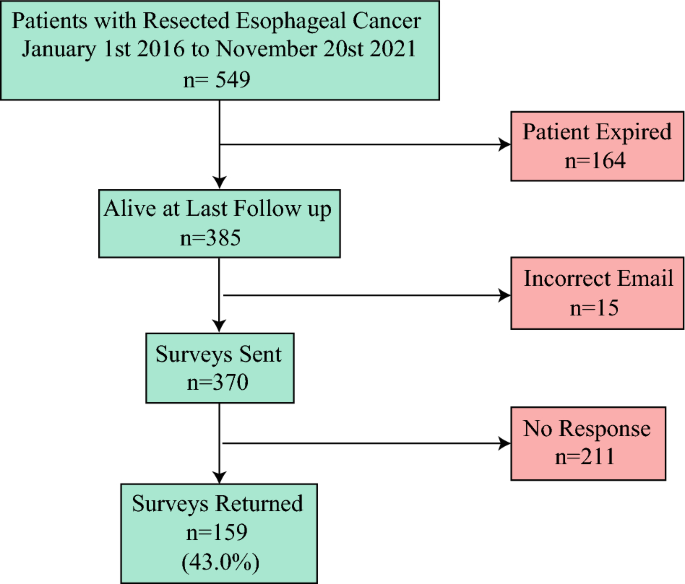
本环节核心目的是获取符合研究标准的患者基线信息与财务毒性评估结果。方法细节:经机构审查委员会批准后,纳入单中心2016年1月至2022年9月接受食管切除术的食管癌患者,仅纳入数据收集时仍存活的患者,通过REDCap线上系统发放问卷,问卷包含三部分内容,分别为人口学社会经济特征采集、财务应对策略调查、以及经过验证的综合财务毒性评分问卷,综合财务毒性评分<26分定义为存在财务毒性,进一步分层为轻度(15-25分)、中度(1-14分)、重度(0分)。结果解读:本研究共联系370例符合条件的患者,最终159例完成问卷,应答率为43%,完成问卷患者中位年龄为65.3岁,男性占比82.4%,雇主保险占比50.3%,医疗保险占比40.6%,符合食管癌患者人群的基本特征,样本纳入流程见图1。
文献未提及具体实验产品,领域常规使用线上问卷系统完成该类研究。
3.2 统计学分析设计
本环节核心目的是控制混杂因素,筛选与术后财务毒性独立相关的术前危险因素。方法细节:首先采用描述性分析比较有无财务毒性两组患者的基线特征,分类变量根据情况选择卡方检验或费希尔精确检验,连续变量采用t检验,采用向后消除法构建多变量二项logistic回归模型,仅纳入术前可获得的协变量,便于临床术前风险识别,采用方差膨胀因子评估多重共线性,双侧检验p<0.05定义为差异具有统计学意义,采用GraphPad Prism 9.3.1和R Studio 1.4.1717完成所有统计分析。结果解读:该分析策略符合流行病学研究的规范,仅纳入术前协变量可以有效避免反向因果偏倚,适合临床术前筛查的应用场景,本研究未发现明显多重共线性问题,结果稳定可靠。文献未提及具体实验产品,领域常规使用指定统计学软件完成该类分析。
3.3 财务毒性与危险因素分析
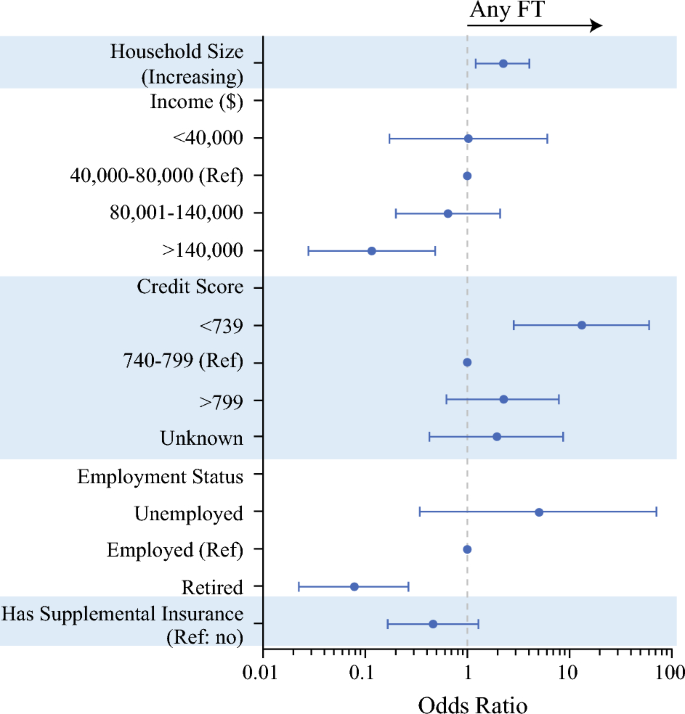
本环节核心目的是明确本队列中财务毒性的患病率,识别独立危险因素与保护因素。方法细节:基于综合财务毒性评分分组后,通过多变量回归分析明确各因素与财务毒性的关联。结果解读:本研究159例患者中,共有59例报告发生财务毒性,患病率为37.1%,其中轻度财务毒性占30.8%,中度占6.3%,无重度财务毒性病例,全队列中位综合财务毒性评分为30分(四分位距22-37)。多变量分析结果显示,较大的家庭规模是术后财务毒性的独立危险因素,比值比为2.25(95%置信区间1.21-4.18,n=159,p=0.010),信用评分<739分人群发生财务毒性的比值比为13.18(95%置信区间2.83-61.46,n=159,p=0.001)。高家庭收入(年收入>140000美元)和手术时已退休是独立保护因素,高收入人群的比值比为0.11(95%置信区间0.03-0.45,n=159,p=0.004),术前已退休人群的比值比为0.08(95%置信区间0.02-0.27,n=159,p<0.001)。各因素的效应值可视化结果见图2。
文献未提及具体实验产品,领域常规使用统计学软件完成该类分析。
4. Biomarker研究及发现成果
本研究属于食管癌术后生存的卫生流行病学研究,识别的术后财务毒性预测因子可作为临床风险分层的预测标志物,类型为术前社会经济类预测标志物,筛选逻辑为基于临床研究问题收集所有术前可得的协变量,通过单因素分析初筛后,采用多变量回归分析筛选得到与财务毒性独立相关的预测标志物。本研究预测标志物来源于纳入患者的术前基线社会经济资料,验证方法为基于159例完成随访的患者进行多变量回归分析验证,各标志物的效应结果为,家庭规模增大的比值比为2.25(95%置信区间1.21-4.18,n=159,p=0.010),低信用评分(<739分)的比值比为13.18(95%置信区间2.83-61.46,n=159,p=0.001),高收入(>140000美元/年)的比值比为0.11(95%置信区间0.03-0.45,n=159,p=0.004),术前退休状态的比值比为0.08(95%置信区间0.02-0.27,n=159,p<0.001)。核心成果为本研究首次在接受食管切除术的食管癌患者中,明确了术后财务毒性发生的独立预测标志物,证实家庭规模较大、基线信用评分较低的患者属于术后财务毒性的高危人群,高收入和术前退休状态可降低发生风险,这些标志物均可在术前轻松获取,可用于临床术前筛查高危患者,指导开展早期财务咨询和支持干预,所有统计学结果均基于159例样本的分析,结果可靠。